Kredyty w EUR i USD › Baza wiedzy › Bank pozwał kredytobiorczynię o 1,57 mln zł
Bank pozwał kredytobiorczynię o 1,57 mln zł. Sąd oddalił pozew i zasądził na jej rzecz 130 054 euro

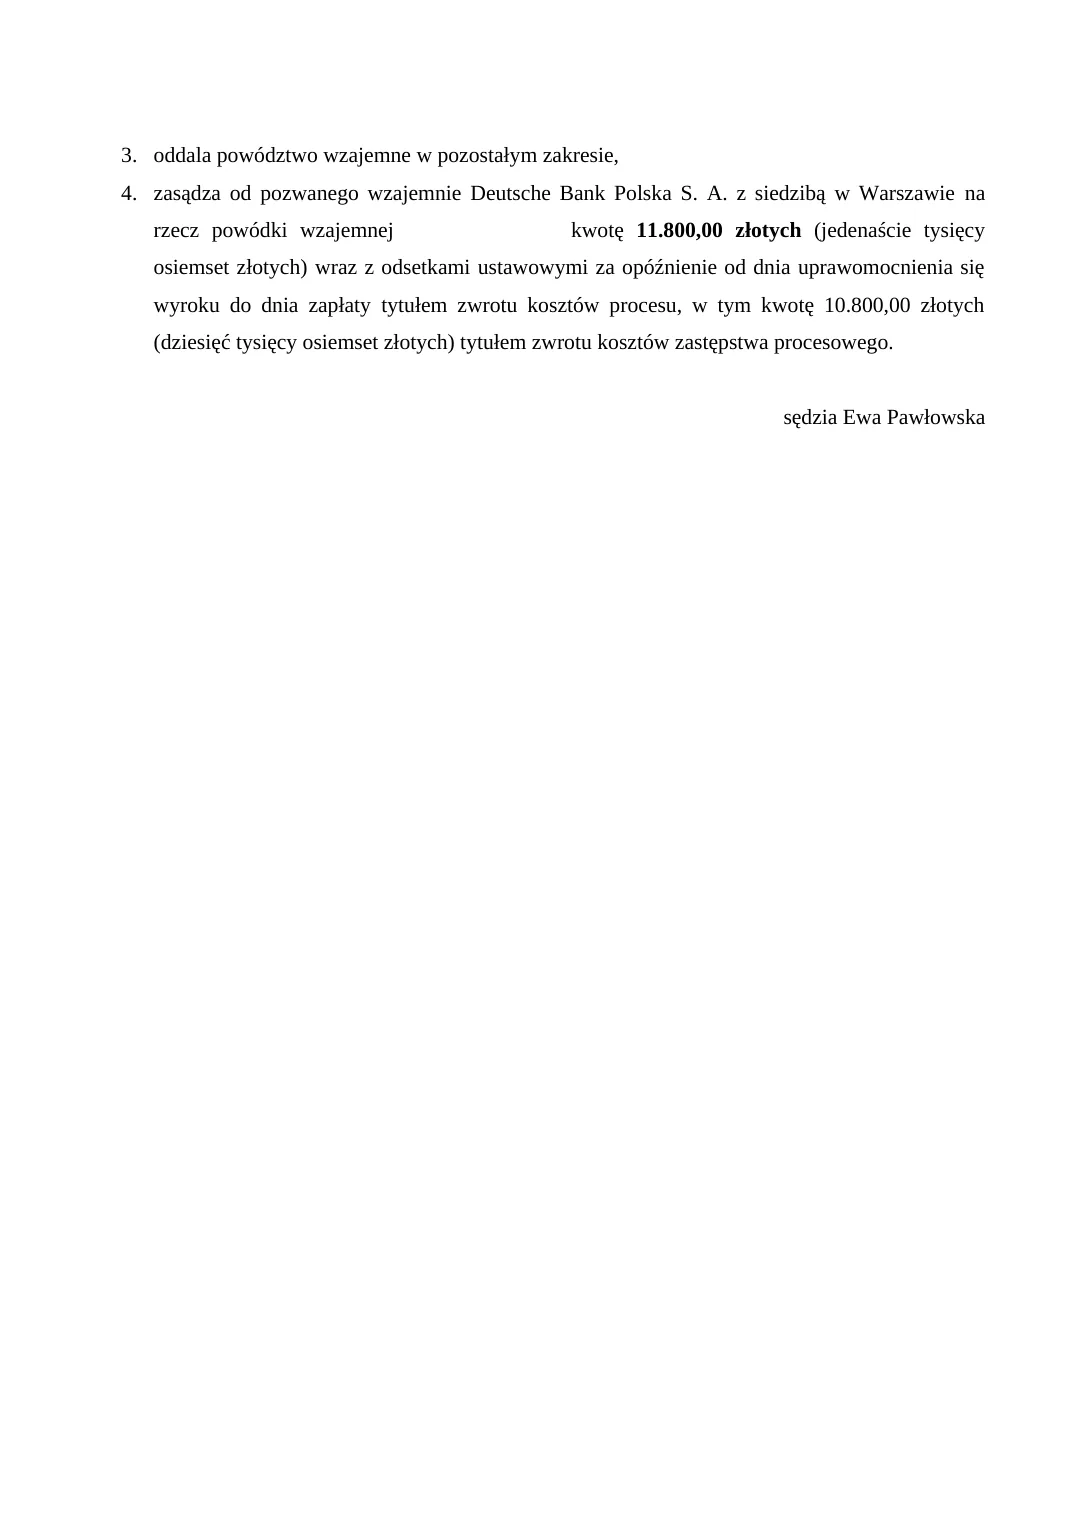
Sąd Okręgowy w Warszawie wyrokiem z 28 października 2026 r. (XXVIII C 5777/25) oddalił w całości pozew Deutsche Bank Polska S.A., który domagał się od klientki naszej kancelarii ponad 1,57 mln zł tytułem zwrotu kapitału kredytu. Jednocześnie, z powództwa wzajemnego kredytobiorczyni, zasądził na jej rzecz 130 054,16 euro z odsetkami ustawowymi za opóźnienie, 310 zł oraz zwrot kosztów procesu.
Wyrok jest nieprawomocny. Pokazuje jednak, że pozew od banku nie przesądza o wyniku sporu, a kredytobiorca może w tym samym procesie dochodzić własnych roszczeń.
Nietypowy przebieg: to bank zaczął proces
W większości spraw kredytowych to kredytobiorca jako pierwszy idzie do sądu z pozwem o stwierdzenie nieważności umowy lub o zapłatę. Tutaj było odwrotnie. Postępowanie wszczął Deutsche Bank Polska S.A., który pozwał klientkę kancelarii, żądając zapłaty ponad 1,57 mln zł tytułem zwrotu kapitału kredytu.
Dopiero w odpowiedzi na działania banku kredytobiorczyni podjęła obronę i zgłosiła własne roszczenia w powództwie wzajemnym. W toku postępowania podnoszono m.in. zarzuty nieważności umowy kredytu oraz niedozwolonego charakteru postanowień dotyczących mechanizmu denominacji i rozliczeń walutowych. Kluczowe znaczenie miało także rozliczenie stron po zakwestionowaniu ważności umowy.
Co dokładnie orzekł sąd
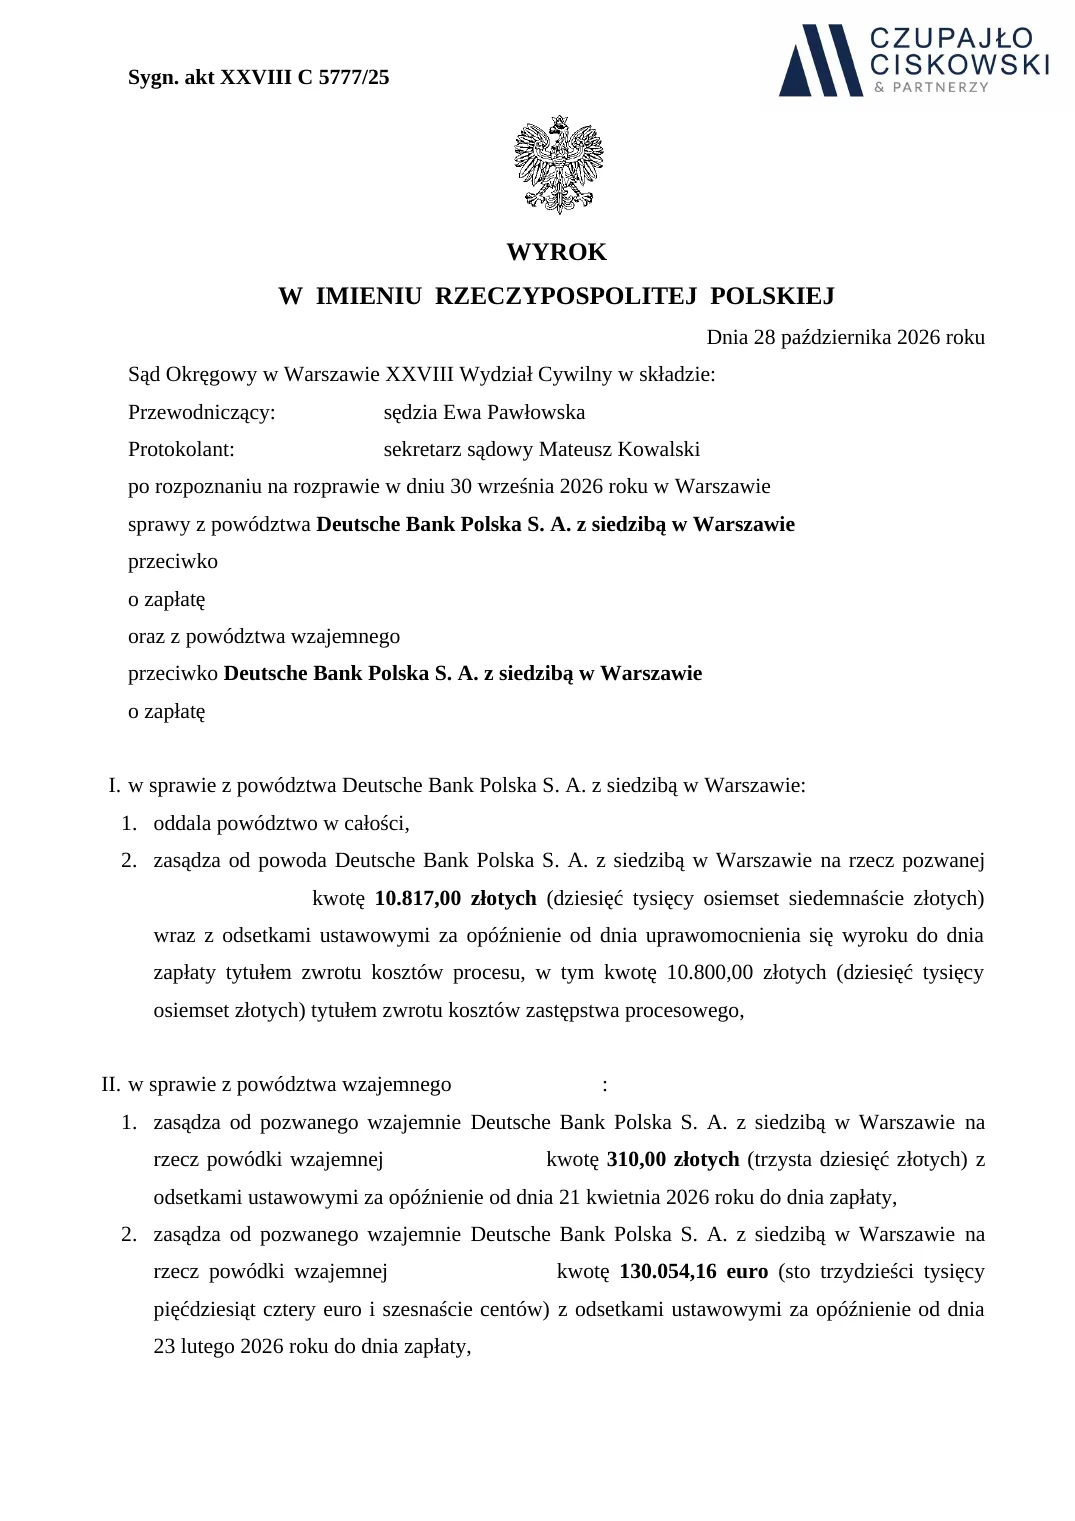
W skrócie:
| Rozstrzygnięcie | Treść |
|---|---|
| Pozew banku o zapłatę | oddalony w całości |
| Koszty procesu z pozwu banku | bank zwraca kredytobiorczyni 10 817 zł (w tym 10 800 zł kosztów zastępstwa procesowego) |
| Powództwo wzajemne kredytobiorczyni | 130 054,16 euro z odsetkami ustawowymi za opóźnienie od 23 lutego 2026 r. oraz 310 zł z odsetkami od 21 kwietnia 2026 r.; w pozostałym zakresie oddalone |
| Koszty procesu z powództwa wzajemnego | bank zwraca kredytobiorczyni 11 800 zł (w tym 10 800 zł kosztów zastępstwa procesowego) |
Sentencja wyroku nie zawiera uzasadnienia. Szczegółowe motywy sądu będą znane z pisemnego uzasadnienia, dlatego nie przesądzamy, który z argumentów zdecydował o wyniku.
Bezpłatna ocena, odpowiedź na piśmie w 2 dni robocze. Bez zobowiązań.
Dlaczego banki pozywają o zwrot kapitału
Gdy kredytobiorca kwestionuje umowę, bank często sam występuje z pozwem o zwrot wypłaconego kapitału. Jednym z powodów jest przedawnienie: według uchwały Sądu Najwyższego III CZP 25/22 bieg terminu przedawnienia roszczenia banku rozpoczyna się co do zasady od dnia następującego po dniu, w którym kredytobiorca zakwestionował wobec banku związanie umową.
Warto pamiętać, że przy rozliczeniu nieważnej umowy bank nie może żądać od konsumenta wynagrodzenia za korzystanie z kapitału ponad zwrot wypłaconej kwoty (TSUE, C‑520/21). Więcej o tym, jak liczyć terminy, piszemy w artykule o przedawnieniu roszczeń przy kredycie w euro.
Obrona i powództwo wzajemne w jednym procesie
Pozwany kredytobiorca nie musi ograniczać się do obrony. Może wytoczyć powództwo wzajemne, czyli w tym samym postępowaniu dochodzić od banku zwrotu tego, co sam zapłacił. Takie powództwo jest dopuszczalne, jeżeli roszczenie wzajemne pozostaje w związku z roszczeniem powoda lub nadaje się do potrącenia, i co do zasady trzeba je wnieść nie później niż w odpowiedzi na pozew.
Dzięki temu sąd rozlicza obie strony w jednym wyroku. W opisanej sprawie to właśnie powództwo wzajemne pozwoliło nie tylko oddalić żądanie banku, ale też uzyskać zasądzenie świadczenia na rzecz kredytobiorczyni.
Dostałeś pozew od banku? Cztery kroki
- Nie ignoruj pisma z sądu. Sąd wzywa do złożenia odpowiedzi na pozew w terminie nie krótszym niż dwa tygodnie. Odpowiedź złożona po terminie zostanie zwrócona.
- Sprawdź, czy kwestionowałeś już umowę. Reklamacje i wezwania do zapłaty wysłane do banku mają znaczenie dla przedawnienia jego roszczeń.
- Zbierz dokumenty: umowę z aneksami, regulamin, harmonogramy, zaświadczenie o historii spłat i całą korespondencję z bankiem. Wzór wniosku do banku (PDF).
- Skonsultuj pozew z adwokatem przed upływem terminu, żeby zdążyć z odpowiedzią i ewentualnym powództwem wzajemnym.
Najczęstsze pytania
Co zrobić, gdy bank pozwie mnie o zwrot kapitału kredytu?
Nie ignorować pisma z sądu i złożyć odpowiedź na pozew w terminie wyznaczonym przez sąd (nie krótszym niż dwa tygodnie). W odpowiedzi można zgłosić zarzuty wobec umowy, w tym zarzut przedawnienia, oraz wytoczyć powództwo wzajemne o zwrot własnych wpłat.
Czy pozwany kredytobiorca może dochodzić od banku zwrotu wpłat w tym samym procesie?
Tak, przez powództwo wzajemne. Jest ono dopuszczalne, gdy roszczenie pozostaje w związku z roszczeniem banku lub nadaje się do potrącenia, i co do zasady trzeba je wnieść nie później niż w odpowiedzi na pozew.
Czy wyrok w sprawie XXVIII C 5777/25 jest prawomocny?
Nie. To wyrok sądu pierwszej instancji z 28 października 2026 r.; bank może złożyć apelację.
- Wyrok SO w Warszawie z 28.10.2026 r., XXVIII C 5777/25 (zanonimizowany, PDF)
- SN, uchwała pełnego składu Izby Cywilnej z 25.04.2024 r., III CZP 25/22
- TSUE C‑520/21 (15.06.2023), wynagrodzenie za korzystanie z kapitału
- Prawo.pl: powództwo wzajemne (art. 204 § 1 k.p.c.)
- Kodeks postępowania cywilnego, art. 205¹ § 1 (termin na odpowiedź na pozew)
- Kancelaria: Pozew o zwrot kapitału kredytu a przedawnienie roszczeń banku
Następny: Ustawa frankowa a kredyt w euro i dolarach. Czy możesz wstrzymać raty? →
Czytaj dalej
 04
Czy kredyt w euro, dolarach lub jenach można unieważnić? Stan na 2026 r.
Tak, jeśli umowa zawiera klauzulę kursową opartą na tabeli banku. Uchwała SN III CZP 25/22, wyroki TSUE, dane mBanku (271 z 276 wyroków) i przykład z…
 05
Spłacony kredyt w euro lub dolarach. Czy można jeszcze odzyskać pieniądze?
Spłata kredytu nie zamyka drogi do sądu (TSUE C‑698/18). Jak wygląda rozliczenie, jakie dokumenty zebrać i ile czasu masz. Kalkulator zwrotu…
 06
Przedawnienie roszczeń przy kredycie w euro. Ile masz czasu w 2026 r.
Roszczenia eurowicza przedawniają się po 6 latach, liczonych od chwili uzyskania wiedzy o wadliwości umowy. Co zmienił wyrok TSUE C‑679/24 z…